

Jak odróżnić wygodę od standardu, który trudno później obniżyć?
Wygoda odpowiada na konkretną potrzebę: oszczędza czas, zmniejsza wysiłek albo poprawia bezpieczeństwo. Standard zaczyna działać inaczej. Z czasem przestaje być świadomym wyborem, a staje się warunkiem, bez którego codzienność wydaje się gorsza, trudniejsza lub wręcz nieakceptowalna. Granica nie przebiega więc między wydatkiem małym i dużym, lecz między rozwiązaniem, które daje pomoc, a przyzwyczajeniem, które odbiera swobodę.
Dobrym punktem wyjścia jest pytanie: czy kupuję rezultat, czy określony sposób jego osiągania? Dostawa jedzenia może być wygodą, gdy pozwala raz na jakiś czas odzyskać godzinę po intensywnym dniu. Jeśli jednak gotowanie zaczyna być postrzegane jako niedopuszczalna strata czasu, a dostawa staje się codziennym minimum, zmienia się nie tylko częstotliwość zakupu. Zmienia się także własna definicja normalnego funkcjonowania.
Wygoda pozostawia alternatywy. Możesz z niej skorzystać, ale potrafisz również z niej zrezygnować bez poczucia, że tracisz część swojej tożsamości lub statusu. Trudny do obniżenia standard wymaga natomiast odpowiednich warunków: konkretnego otoczenia, określonego poziomu obsługi, większej ilości przestrzeni albo stałego dostępu do rozwiązań, które wcześniej były okazjonalne. Z czasem alternatywa nie wydaje się już neutralna, lecz awaryjna i gorsza.
Warto obserwować język, którym opisujesz własne wydatki. Słowa „muszę”, „należy mi się”, „nie wyobrażam sobie” i „wszyscy tak robią” mogą wskazywać, że wybór został zamieniony w normę. Nie oznacza to, że każda przyjemność jest błędem. Problem pojawia się wtedy, gdy komfort zostaje uznany za nienaruszalny, mimo że nie chroni zdrowia, czasu ani ważnych wartości, tylko podtrzymuje przyzwyczajenie.
Pomocne jest rozdzielenie trzech poziomów:
- funkcjonalnego minimum — tego, co rzeczywiście umożliwia sprawne i bezpieczne działanie;
- rozsądnej wygody — udogodnień, które poprawiają codzienność, ale można je czasowo ograniczyć;
- standardu prestiżowego — elementów wybieranych głównie po to, by utrzymać określony obraz siebie lub pozycję w otoczeniu.
Nie chodzi o to, by automatycznie usuwać trzeci poziom. Świadomy wydatek na jakość, estetykę czy prestiż może być zgodny z twoimi wartościami. Trzeba jednak wiedzieć, do której kategorii należy i jaką cenę psychiczną ma rezygnacja z niego. Jeśli wycofanie usługi wywołuje nieproporcjonalny wstyd, lęk albo poczucie porażki, warto sprawdzić, czy płacisz jeszcze za realną korzyść, czy już za podtrzymywanie obrazu własnego życia.
Praktycznym ćwiczeniem jest zaplanowanie krótkiego „tygodnia wersji podstawowej”. Nie musi oznaczać radykalnych wyrzeczeń. Wybierz jeden obszar i wróć do prostszego rozwiązania: przygotuj kilka posiłków samodzielnie, korzystaj z mniej rozbudowanej obsługi, wybierz zwykłą wersję zamiast premium albo ogranicz liczbę udogodnień. Obserwuj nie tylko oszczędność, lecz także emocje, które pojawiają się po zmianie. Dyskomfort bywa informacją o przyzwyczajeniu, a nie dowodem, że poprzedni standard był konieczny.
Na koniec zapytaj siebie, czy dana wygoda zwiększa twoją swobodę, czy wymaga od ciebie ciągłego utrzymywania określonego poziomu dochodów. Najcenniejszy standard to taki, z którego możesz korzystać bez utraty odporności finansowej i bez obawy, że chwilowa zmiana pozbawi cię poczucia stabilności. Wygoda powinna służyć życiu, a nie wyznaczać minimalne warunki, na jakich wolno ci je prowadzić.
Dlaczego dostępność rat może przesłaniać całkowity koszt zakupu?
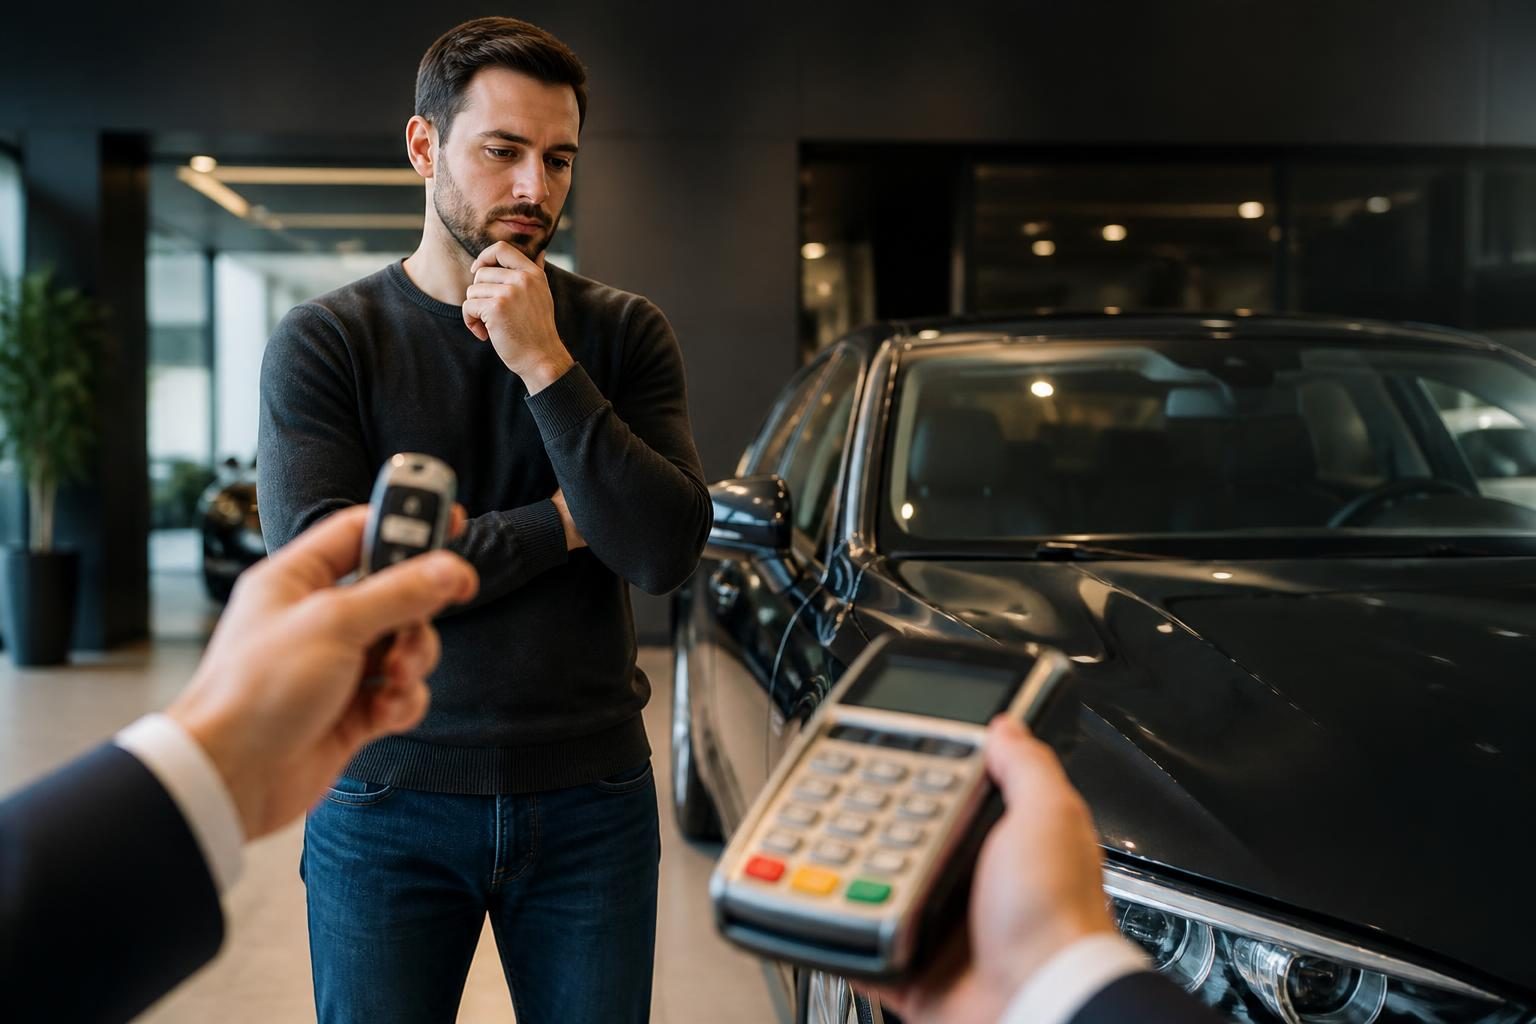
Rata pokazuje ile płacisz teraz, ale często nie odpowiada na ważniejsze pytanie: ile pieniędzy zakup pochłonie do chwili całkowitej spłaty. Niska miesięczna kwota działa na wyobraźnię, bo łatwo porównać ją z bieżącą pensją. Trudniej mentalnie połączyć kilkadziesiąt takich płatności, prowizję, odsetki, ubezpieczenie i opłaty dodatkowe w jedną sumę. Właśnie dlatego zakup może wydawać się osiągalny, choć w rzeczywistości znacząco ogranicza przyszły budżet.
Mechanizm jest prosty: decyzja zostaje przedstawiona jako „tylko tyle miesięcznie”, zamiast jako zobowiązanie na określony czas. Taki sposób prezentacji przesuwa uwagę z ceny na dostępność. Sklep lub pośrednik eksponuje kwotę, która mieści się w dzisiejszym budżecie, a nie wartość pieniędzy oddawanych przez kolejne lata. Im dłuższy okres finansowania, tym łatwiej obniżyć ratę, lecz tym większa może być suma kosztów.
Warto rozdzielić trzy liczby: cenę gotówkową, kwotę faktycznie pożyczoną oraz całkowitą kwotę do zapłaty. Ta ostatnia powinna obejmować odsetki, prowizje, opłaty przygotowawcze, wymagane ubezpieczenia i ewentualne koszty obsługi. Sama wysokość oprocentowania nie zawsze wystarcza do oceny oferty, dlatego należy sprawdzić całkowity koszt kredytu oraz rzeczywistą roczną stopę oprocentowania. Trzeba też przeczytać warunki promocji: „zero procent” może dotyczyć wyłącznie odsetek, podczas gdy inne opłaty nadal podnoszą cenę.
Przydatne jest przeliczenie raty na koszt dzienny lub godzinowy, ale tylko jako narzędzie pomocnicze. Taki zabieg może ułatwić ocenę, czy korzyść z zakupu jest warta regularnego obciążenia. Nie powinien jednak służyć do dalszego pomniejszania problemu. Najważniejsze pozostaje pytanie: jaką część całkowitej kwoty zapłacę za rzecz, która z czasem może stracić wartość albo przestać być potrzebna? Szczególnej ostrożności wymagają zakupy szybko zużywające się lub technologicznie starzejące, finansowane znacznie dłużej niż ich przewidywany okres atrakcyjności.
Raty mogą również ukrywać koszt utraconych możliwości. Każda stała płatność zmniejsza kwotę, którą można przeznaczyć na rezerwę, zmianę pracy, edukację, odpoczynek albo nieplanowany wydatek. Nawet gdy zobowiązanie nie powoduje formalnych trudności, może ograniczać swobodę podejmowania decyzji. To ważne, ponieważ przyszły dochód nie jest pewny, a rata pozostaje wymagalna także wtedy, gdy zmienią się warunki zawodowe lub rodzinne.
Przed podpisaniem umowy pomocna jest krótka procedura:
- zapisz cenę zakupu bez finansowania;
- pomnóż wysokość raty przez ich liczbę;
- dodaj wszystkie obowiązkowe opłaty i koszty usług towarzyszących;
- sprawdź, co stanie się przy wcześniejszej spłacie, opóźnieniu lub rezygnacji z dodatkowego ubezpieczenia;
- porównaj całkowity koszt z ceną alternatywy używanej, tańszej albo odroczonej.
Dobrym testem jest odłożenie przez kilka miesięcy kwoty równej planowanej racie. Jeśli regularne odkładanie okazuje się trudne, przyszłe finansowanie prawdopodobnie będzie odczuwalne mocniej, niż sugeruje reklama. Jeżeli natomiast środki można spokojnie gromadzić, powstaje nie tylko większy wkład własny, lecz także dowód, że zakup nie opiera się wyłącznie na optymistycznym założeniu o przyszłym budżecie.
Rata sama w sobie nie jest zła. Może rozłożyć koszt potrzebnego zakupu i zachować płynność, jeśli umowa jest przejrzysta, okres rozsądny, a całkowita kwota pozostaje akceptowalna. Problem zaczyna się wtedy, gdy miesięczna dostępność zastępuje ocenę pełnej ceny. Świadoma decyzja nie brzmi więc: „czy stać mnie na tę ratę?”, lecz: „czy chcę oddać tę całkowitą kwotę i zamrozić część przyszłych możliwości w zamian za ten konkretny zakup?”
 Brak produktów w koszyku.