

Jak planować większy zakup z uwzględnieniem możliwości spadku dochodu?
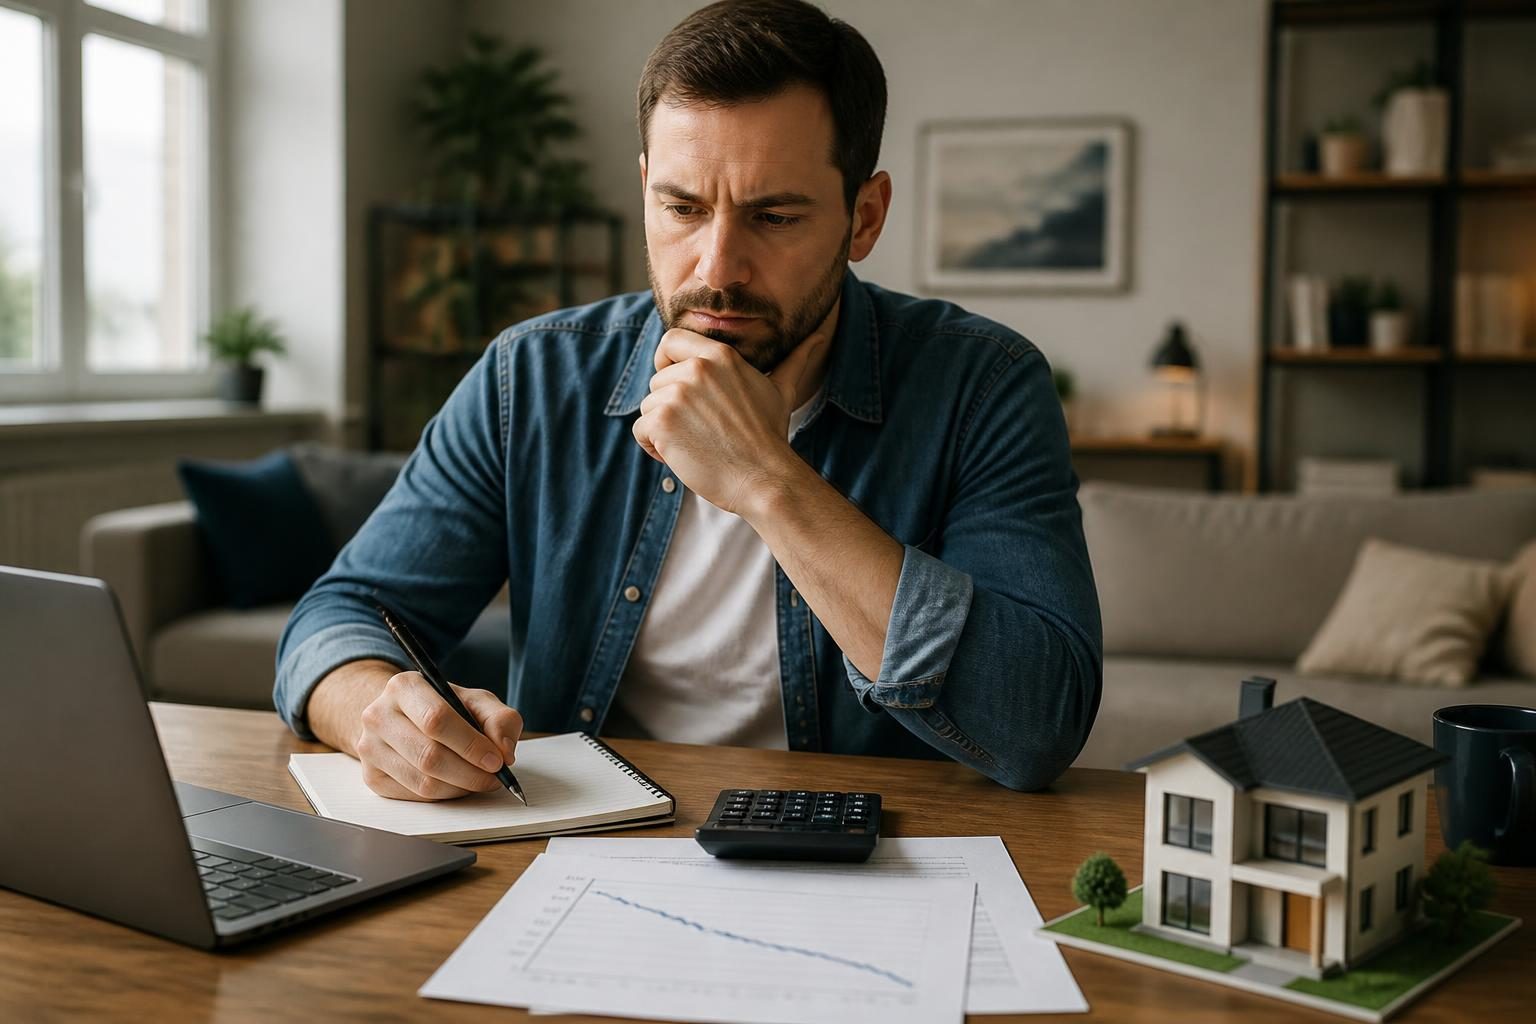
Większy zakup warto oceniać nie tylko przez pryzmat obecnej pensji, lecz także scenariusza, w którym dochód spada albo na kilka miesięcy staje się nieregularny. Nie chodzi o przewidywanie katastrofy, ale o sprawdzenie, czy decyzja pozostanie bezpieczna w mniej korzystnych warunkach. To szczególnie ważne przy zakupach finansowanych przez długi kontrakt, kredyt lub usługę, z której trudno szybko zrezygnować.
Punktem wyjścia jest określenie dochodu bazowego. Nie powinien nim być najlepszy miesiąc ani suma premii, nadgodzin i dodatkowych zleceń. Rozsądniej przyjąć kwotę, która regularnie wpływała na konto w słabszych okresach. Jeśli dochody są zmienne, można oprzeć się na medianie z ostatnich dwunastu miesięcy, a nie na średniej zawyżanej przez pojedyncze sukcesy. W gospodarstwie domowym warto również rozważyć wariant, w którym przez pewien czas zarabia tylko jedna osoba.
Następnie trzeba rozpisać kilka scenariuszy, zamiast posługiwać się jedną optymistyczną prognozą. Wariant podstawowy może zakładać utrzymanie obecnych wpływów, ostrożny — spadek dochodu o jedną czwartą, a kryzysowy — czasową utratę części zarobków. Przy każdym scenariuszu należy sprawdzić, ile pieniędzy pozostaje po opłaceniu kosztów koniecznych, rat, podatków i zobowiązań wobec innych osób. Zakup jest odporniejszy, jeśli nadal zostaje przestrzeń na żywność, leczenie, naprawy i nieprzewidziane wydatki.
Ważne jest rozdzielenie dwóch pytań: czy stać mnie na rozpoczęcie zakupu? oraz czy udźwignę jego konsekwencje po pogorszeniu sytuacji? Pierwsze dotyczy dnia podpisania umowy. Drugie obejmuje cały okres finansowania, koszty rezygnacji, utratę wartości przedmiotu i ewentualną konieczność szybkiej sprzedaży. Warto sprawdzić, czy wcześniejsze zakończenie umowy wiąże się z opłatą, czy zakup można odsprzedać oraz jak długo potrwa odzyskanie pieniędzy.
Przydatnym narzędziem jest test opóźnionej decyzji. Zamiast kupować od razu, przez kilka miesięcy odkładaj kwotę odpowiadającą planowanej racie lub dodatkowym kosztom. Pieniądze powinny trafiać na osobne konto, jak gdyby zobowiązanie już istniało. Jeśli taki przelew regularnie wymaga sięgania po oszczędności, przesuwania rachunków albo rezygnacji z podstawowych potrzeb, zakup prawdopodobnie opiera się na zbyt napiętym budżecie.
Przed decyzją przygotuj także plan awaryjny. Zapisz, które wydatki można ograniczyć natychmiast, z czego można zrezygnować bez dużej straty oraz jak długo wystarczyłaby dostępna gotówka przy niższym dochodzie. Nie zakładaj, że w trudnym momencie szybko znajdziesz dodatkową pracę, sprzedasz rzecz po oczekiwanej cenie albo uzyskasz pomoc bliskich. Takie możliwości mogą istnieć, ale nie powinny być jedynym zabezpieczeniem planu.
- ustal dochód bazowy bez premii i nieregularnych wpływów,
- przelicz zakup w kilku wariantach spadku dochodu,
- sprawdź koszty wyjścia z umowy oraz możliwość odsprzedaży,
- przetestuj przez kilka miesięcy przyszłą ratę lub koszt utrzymania,
- zapisz granicę, po której zakup zostanie odłożony.
Ostateczna decyzja nie musi być jednorazowym „tak” albo „nie”. Można zmniejszyć zakres zakupu, wybrać używany odpowiednik, odłożyć część funkcji na później albo poczekać do zakończenia niepewnego okresu zawodowego. Bezpieczny zakup to taki, który nie wymaga idealnego scenariusza. Jeżeli po obniżeniu dochodu nadal zachowujesz możliwość opłacania podstawowych potrzeb i podejmowania kolejnych decyzji, większy wydatek zwiększa komfort, zamiast zamieniać się w źródło presji.
Jak wykorzystać wzrost zarobków do zwiększenia elastyczności życiowej?
Wzrost zarobków może kupić nie tylko więcej rzeczy, lecz przede wszystkim większą zdolność wyboru. Elastyczność pojawia się wtedy, gdy dodatkowy dochód nie znika natychmiast w nowych obowiązkach, ale zasila zasoby, które pozwalają zmienić pracę, zrobić przerwę, pomóc bliskim albo spokojnie zareagować na nieprzewidziane zdarzenie. Kluczowe pytanie brzmi więc nie: „Na co teraz mnie stać?”, lecz: „Jaką możliwość chcę dzięki temu dochodowi zbudować?”.
Najpierw warto zdefiniować własne obszary elastyczności. Dla jednej osoby będzie to możliwość pracy w mniejszym wymiarze, dla innej przeprowadzka, dłuższy odpoczynek, czas na naukę lub ograniczenie liczby zleceń. Takie nazwanie celu zmienia sposób patrzenia na nadwyżkę. Oszczędzanie przestaje być abstrakcyjnym wyrzeczeniem, a staje się finansowaniem konkretnej opcji. Im bardziej precyzyjny cel, tym łatwiej ocenić, czy kolejny wydatek rzeczywiście przybliża do swobody.
Dobrym rozwiązaniem jest utworzenie osobnych „kieszeni” dla różnych rodzajów przyszłej niezależności. Mogą to być rachunki lub subkonta przeznaczone na:
- przerwy między projektami i okresy przejściowe,
- zmianę kwalifikacji albo rozwój zawodowy,
- mobilność, czyli przeprowadzkę, relokację lub czasowe mieszkanie w innym miejscu,
- wydatki zdrowotne i rodzinne, których nie da się dokładnie zaplanować,
- projekty osobiste, dające możliwość odejścia od rutyny.
Nie chodzi o tworzenie skomplikowanego systemu. Ważne jest, aby pieniądze przeznaczone na swobodę nie mieszały się z budżetem konsumpcyjnym. Oddzielne miejsce ogranicza pokusę traktowania każdej nadwyżki jako pieniędzy „do wydania” i pozwala obserwować realny postęp. Nawet niewielka, regularna kwota może po kilku miesiącach stworzyć pierwszą wersję niezależności.
Warto również inwestować w odwracalność decyzji. Elastyczność zwiększają rozwiązania, z których można łatwo zrezygnować lub które można zmienić bez dużej straty. Dotyczy to między innymi krótszych umów, wynajmu zamiast zakupu rzeczy używanych sporadycznie, rozwijania przenośnych kompetencji oraz utrzymywania kilku źródeł zawodowych kontaktów. Nie każda oszczędność jest korzystna, jeśli wymaga zamrożenia życia; liczy się możliwość szybkiego dostosowania się do nowych warunków.
Pomocne jest przeprowadzenie kwartalnego audytu swobody. Zamiast sprawdzać wyłącznie stan konta, odpowiedz na kilka pytań:
- Ile miesięcy mogę funkcjonować bez pełnego dochodu?
- Jak szybko mogę ograniczyć wydatki, jeśli zmieni się moja sytuacja?
- Jakie umiejętności zwiększają moje możliwości zarobkowe poza obecnym miejscem pracy?
- Jakie decyzje w ostatnim czasie zawęziły moje opcje?
- Co mogę uprościć, aby odzyskać czas lub możliwość zmiany?
Ten przegląd powinien obejmować także zasoby pozafinansowe. Elastyczność tworzą relacje, zdrowie, kompetencje, reputacja zawodowa i znajomość własnych priorytetów. Podwyżka może sfinansować kurs, terapię, odpoczynek albo narzędzie przyspieszające pracę. Taki wydatek nie musi dawać natychmiastowego efektu materialnego, ale może zwiększyć liczbę dostępnych scenariuszy w przyszłości.
Najlepiej ustalić z góry, jaka część każdego dodatkowego wpływu będzie kupowała przyszłą swobodę. Można przeznaczać ją automatycznie na wybrane cele, a dopiero resztę traktować jako pieniądze do bieżącego wykorzystania. Co kilka miesięcy warto sprawdzić, czy podział nadal odpowiada sytuacji. Wzrost zarobków staje się wtedy nie sygnałem do podnoszenia standardu, lecz narzędziem świadomego poszerzania własnego pola manewru.
 Brak produktów w koszyku.