

Jak ustalić limit stałych kosztów przed zwiększeniem wydatków?
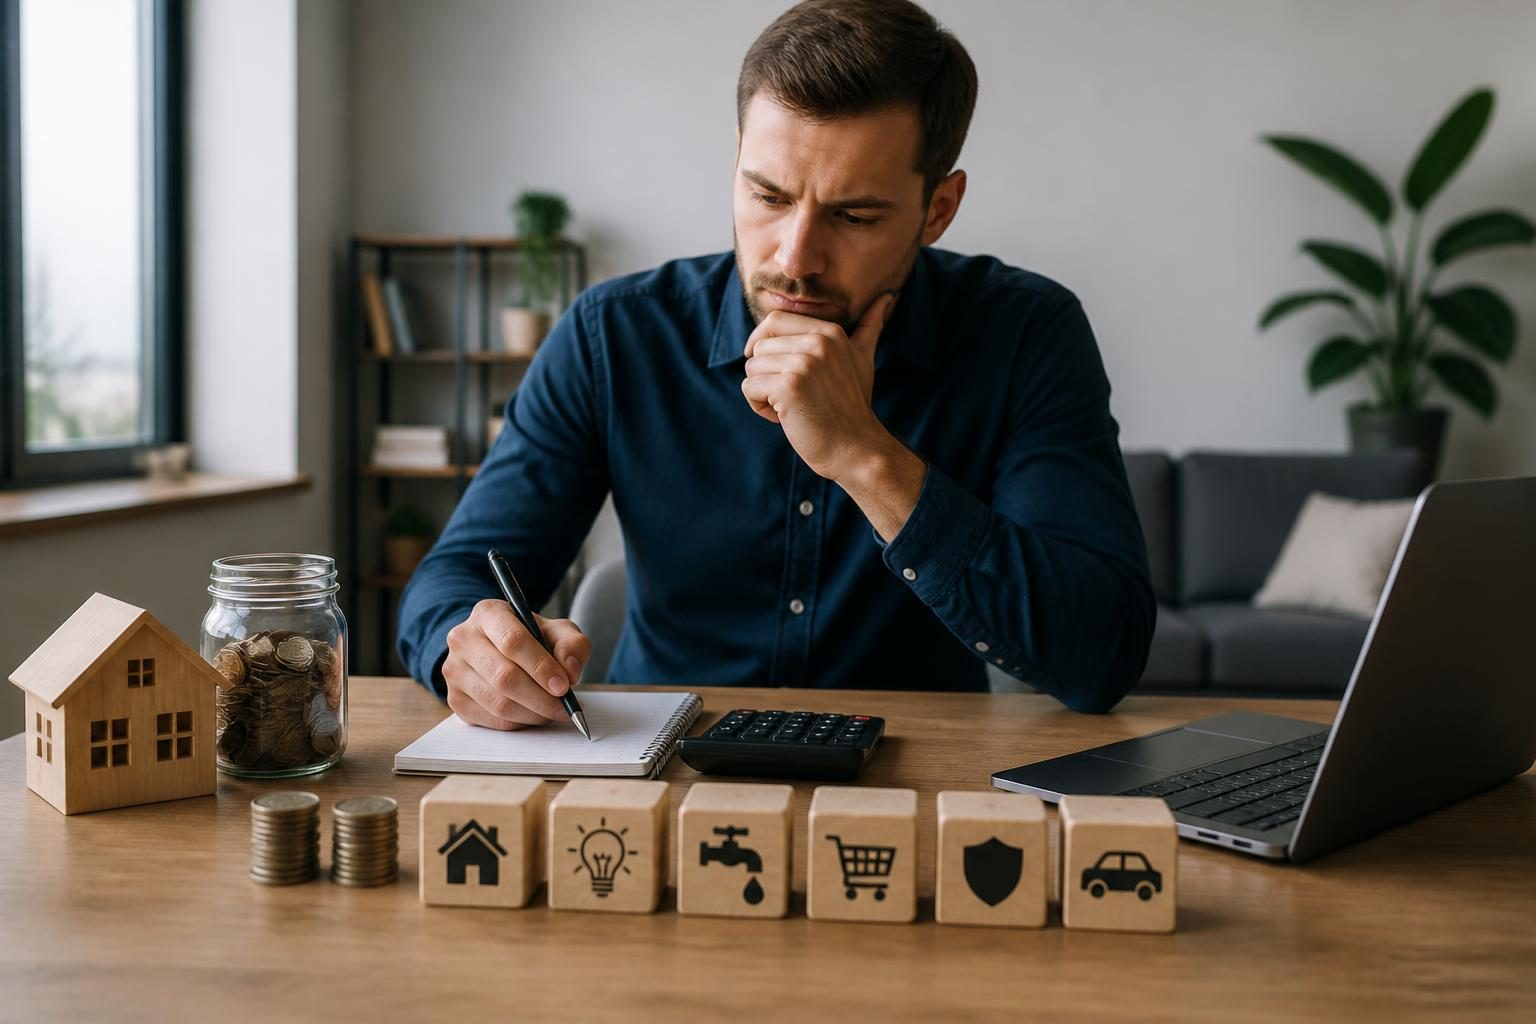
Limit stałych kosztów warto ustalić przed podjęciem decyzji o większym mieszkaniu, droższym samochodzie czy nowym abonamencie. Nie chodzi o stworzenie budżetu, w którym każda złotówka ma być kontrolowana, lecz o wyznaczenie granicy, po której comiesięczne zobowiązania zaczynają ograniczać wybór. Taki limit działa jak bezpiecznik: pozwala korzystać ze wzrostu dochodów bez oddawania całej nadwyżki przyszłym rachunkom.
Najpierw oblicz dochód, który rzeczywiście wpływa na konto. Uwzględnij średnią z kilku miesięcy, jeśli wynagrodzenie jest zmienne, a premie, prowizje lub dodatkowe zlecenia potraktuj osobno. Następnie spisz koszty powtarzalne: czynsz, opłaty, transport, ubezpieczenia, edukację, opiekę, subskrypcje oraz regularną pomoc udzielaną innym. Nie dodawaj jeszcze nowych planów. Celem jest poznanie kwoty, którą już dziś musisz wydać, aby utrzymać obecne funkcjonowanie.
Przydatne jest rozdzielenie kosztów stałych na trzy grupy. Pierwsza obejmuje wydatki trudne do ograniczenia w krótkim terminie, takie jak czynsz, raty czy obowiązkowe opłaty. Druga to koszty regularne, ale częściowo elastyczne, na przykład pakiety usług, dojazdy lub zajęcia. Trzecia zawiera zobowiązania, które formalnie można anulować, lecz w praktyce wymagają czasu, negocjacji albo zmiany przyzwyczajeń. Ta klasyfikacja pokazuje, że nie każda pozycja „miesięczna” ma taką samą wagę dla przyszłej swobody.
Wysokość limitu powinna wynikać nie tylko z bieżącej pensji, lecz także z odporności gospodarstwa domowego. Zadaj sobie pytanie, jak długo utrzymasz obecne zobowiązania po spadku dochodu, przerwie w pracy albo wzroście wybranych opłat. Jeśli budżet bez problemu znosi niewielkie wahania, limit może być odważniejszy. Gdy dochody są nieregularne lub jedna osoba utrzymuje całe gospodarstwo, rozsądniejsza będzie większa przestrzeń bezpieczeństwa.
Możesz ustalić limit dwiema metodami. W pierwszej wybierasz maksymalny udział stałych kosztów w przewidywalnym dochodzie. W drugiej określasz minimalną kwotę, która po opłaceniu zobowiązań ma co miesiąc pozostać na cele zmienne, oszczędności i nieplanowane sytuacje. Druga metoda bywa praktyczniejsza, ponieważ chroni konkretną kwotę potrzebną do normalnego życia. Najważniejsze, aby limit był zapisany przed zakupem, a nie dopiero po podpisaniu umowy.
Do limitu wliczaj pełny koszt decyzji, nie tylko podstawową cenę. Przy mieszkaniu mogą pojawić się wyższe opłaty administracyjne, wyposażenie i dojazdy. Przy samochodzie znaczenie mają podatki, ubezpieczenie, parkowanie oraz sezonowe naprawy. Przy usłudze rodzinnej dolicz okresy, w których korzysta z niej mniej osób. Pomaga stworzenie miesięcznego kosztu zastępczego: wszystkich przewidywalnych opłat podzielonych na liczbę miesięcy, których dotyczą.
Przed zwiększeniem wydatków wykonaj próbę obciążenia. Przez dwa lub trzy miesiące odkładaj kwotę odpowiadającą planowanemu wzrostowi kosztów, ale nie traktuj jej jako oszczędności na konkretny zakup. Sprawdź, czy taki poziom wydatków nie powoduje rezygnacji z ważnych celów, napięcia pod koniec miesiąca ani sięgania po limit na karcie. Jeśli test jest trudny, problemem nie musi być zbyt niski dochód, lecz zbyt mały margines po stronie stałych zobowiązań.
Limit warto też wyrazić słowami: „Nie zwiększam kosztów stałych, jeśli po tej decyzji nie zostaje mi kwota na nieprzewidziane wydatki i planowane cele”. To prosta zasada, ale chroni przed negocjowaniem z samym sobą pod wpływem entuzjazmu. Co kilka miesięcy sprawdź ją ponownie, zwłaszcza po zmianie pracy, przeprowadzce lub pojawieniu się nowych obowiązków. Dobrze ustawiona granica nie blokuje rozwoju standardu życia. Sprawia, że jego podnoszenie pozostaje wyborem, a nie koniecznością.
Jak rozmawiać z domownikami o rezygnacji z kosztownych przyzwyczajeń?
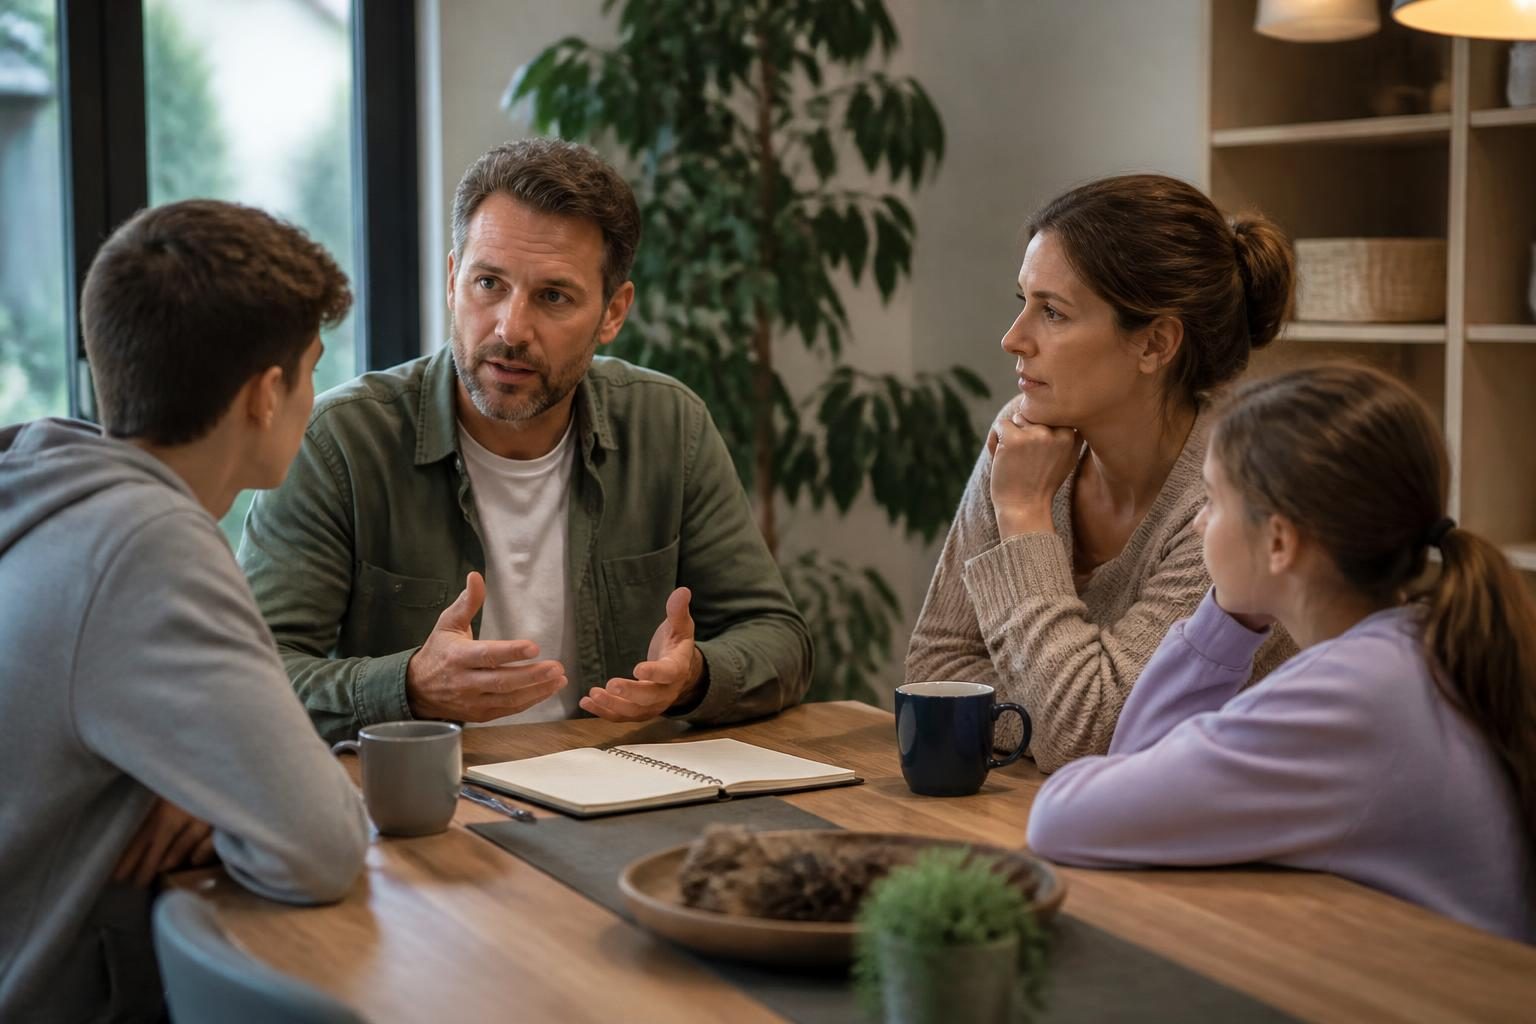
Rozmowa o ograniczeniu kosztownych przyzwyczajeń rzadko kończy się dobrze, gdy zaczyna się od zarzutu: „wydajemy za dużo”. Domownicy mogą usłyszeć w nim ocenę własnych wyborów, odebranie wygody albo zapowiedź nagłej zmiany zasad. Lepiej potraktować temat jako wspólne projektowanie większej swobody, a nie walkę o to, kto ma rację.
Najpierw wybierz spokojny moment, niezwiązany z zakupami, rachunkiem ani konfliktem. Powiedz, co chcesz osiągnąć, używając języka własnych potrzeb: „Chciałbym, żebyśmy mieli więcej przestrzeni na nieprzewidziane sytuacje i decyzje, których naprawdę chcemy”. Unikaj etykietowania domowników jako rozrzutnych, nieodpowiedzialnych czy przywiązanych do luksusu. Rozmowa o pieniądzach powinna dotyczyć decyzji i ich skutków, nie wartości człowieka.
Zamiast przedstawiać gotowy plan cięć, zaproś wszystkich do nazwania tego, co jest dla nich ważne. Ten sam wydatek może oznaczać dla jednej osoby odpoczynek, dla drugiej poczucie bezpieczeństwa, a dla trzeciej możliwość spędzania czasu z bliskimi. Pytaj: „Co dokładnie daje nam ta usługa?”, „Która część jest dla nas najcenniejsza?” oraz „Czy możemy zachować tę korzyść w innej formie?”. Dzięki temu rozmowa nie sprowadza się do prostego usuwania pozycji z listy.
Dobrym narzędziem jest wspólne uporządkowanie przyzwyczajeń według ich znaczenia. Każdy domownik może wskazać:
- wydatki, których nie chce zmieniać;
- wydatki, które można zmniejszyć bez większej straty;
- wydatki, z których warto czasowo zrezygnować, aby sprawdzić ich rzeczywistą wartość.
Ważne, aby każda osoba mogła zachować choć jeden obszar dobrowolnych wydatków. Całkowita kontrola jednej strony często prowadzi do ukrywania zakupów, buntu albo poczucia niesprawiedliwości. Zasady powinny być wspólne, lecz nie muszą oznaczać identycznych potrzeb. Można ustalić osobne kwoty na przyjemności, pod warunkiem że sposób ich wykorzystania pozostaje prywatną decyzją właściciela.
Nie wprowadzajcie od razu trwałego zakazu. Lepszy jest eksperyment trwający na przykład sześć tygodni. W tym czasie ograniczacie jeden konkretny zwyczaj, a zaoszczędzoną kwotę przeznaczacie na wcześniej uzgodniony cel. Po zakończeniu sprawdzacie nie tylko saldo, lecz także samopoczucie: co było trudne, co okazało się obojętne, a czego zaczęło brakować. Taki test zmniejsza lęk przed nieodwracalnością decyzji i opiera dalsze ustalenia na doświadczeniu.
Ustalcie również zasady podejmowania wyjątków. Jeśli ktoś chce wrócić do droższego rozwiązania, nie musi prosić o zgodę na każdą pojedynczą decyzję, ale powinien przedstawić wpływ na wspólne cele i zaproponować sposób sfinansowania zmiany. Pomaga prosty komunikat: „Jeśli wybieramy ten wariant, z czego świadomie rezygnujemy?”. To przenosi uwagę z zakazu na odpowiedzialny wybór.
Rozmowa będzie skuteczniejsza, gdy zakończy się konkretem: jedną zmianą, terminem przeglądu i sposobem obserwowania efektów. Nie chodzi o stworzenie domu pozbawionego przyjemności, lecz o odzyskanie decyzji podejmowanych z wyboru. Gdy domownicy widzą, że ograniczenie czegoś finansuje ważniejszy cel, wyrzeczenie przestaje być karą, a staje się wspólnym działaniem na rzecz większej niezależności.
 Brak produktów w koszyku.