

Jak rosnące dochody zamieniają się w rosnące zobowiązania?
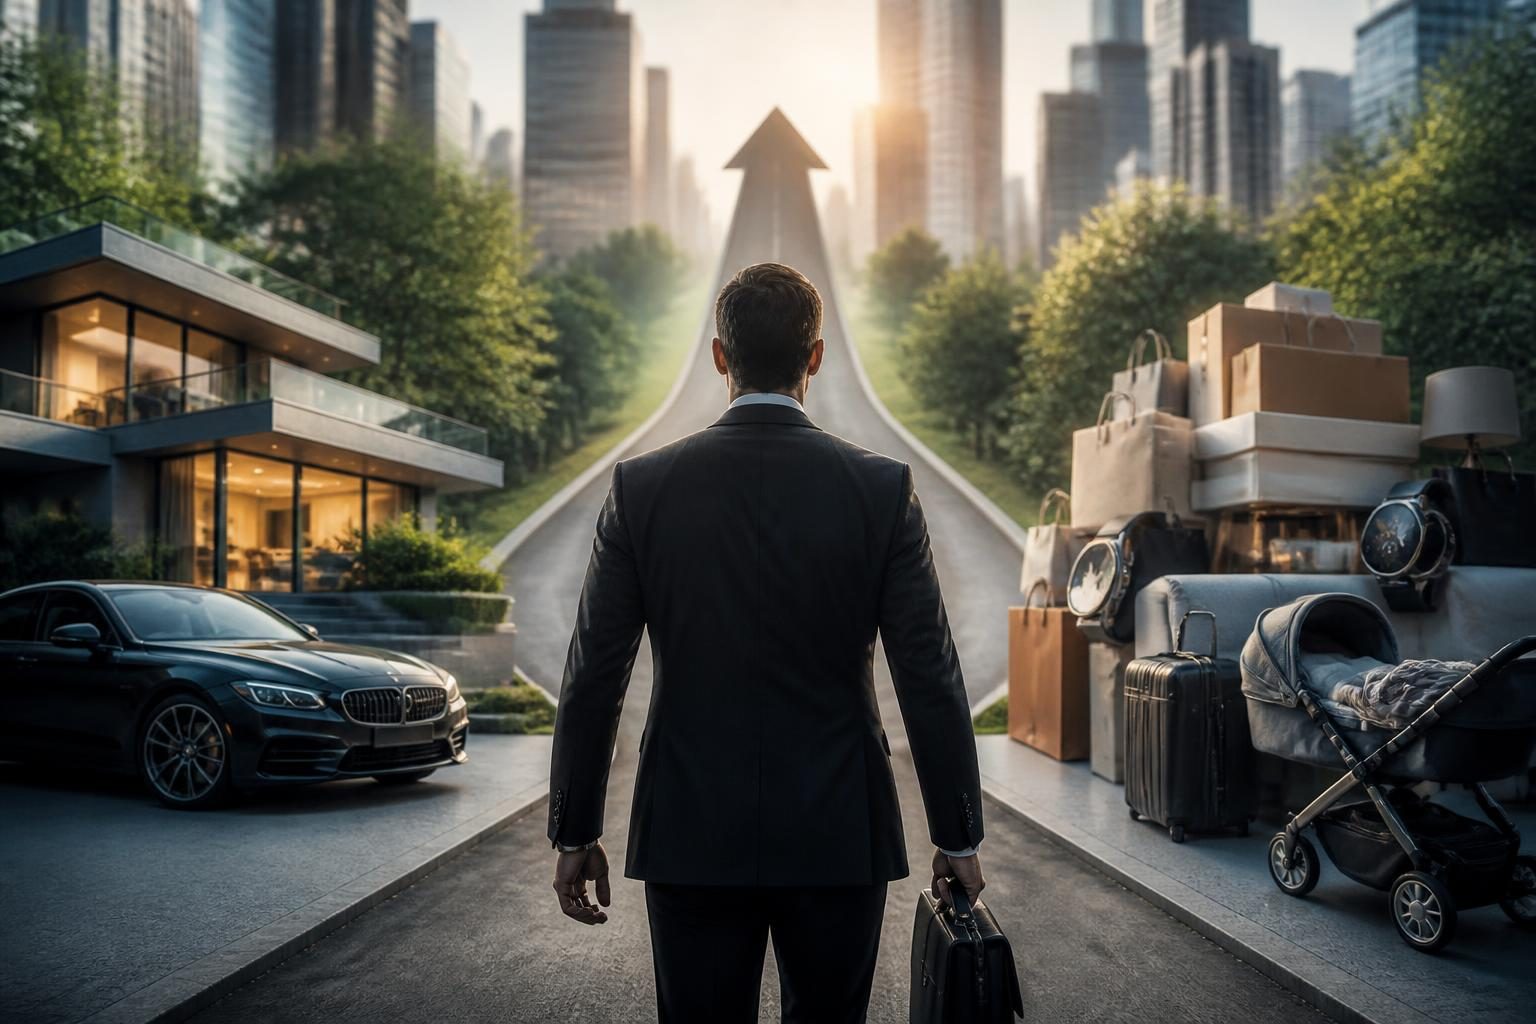
Wyższe zarobki często nie zwiększają swobody, ponieważ wraz z nimi zmienia się definicja „normalnego” życia. To, co wcześniej było okazjonalnym wydatkiem, zaczyna uchodzić za standard: lepszy samochód, większe mieszkanie, częstsze podróże czy usługi oszczędzające czas. Problem nie polega na samym korzystaniu z tych udogodnień, lecz na tym, że wiele z nich wiąże się z kosztami powtarzalnymi. Dochód rośnie, ale razem z nim pojawia się nowy poziom stałych obciążeń.
Najłatwiej zauważyć to przy decyzjach mieszkaniowych. Podwyżka daje poczucie, że można pozwolić sobie na wyższą ratę, większy metraż albo lokal w atrakcyjniejszej dzielnicy. Bank ocenia zdolność kredytową, a nie przyszłą elastyczność budżetu, dlatego formalnie dostępna kwota szybko staje się kwotą uznawaną za rozsądną. W efekcie część dodatkowych zarobków zostaje przeznaczona na zobowiązanie trwające kilkanaście lub kilkadziesiąt lat. Każda zmiana pracy, przerwa w dochodach czy potrzeba przeprowadzki staje się wtedy trudniejsza.
Podobny mechanizm działa przy samochodzie. Wyższa pensja pozwala wybrać nowszy model, ale koszt nie kończy się na racie lub zakupie. Dochodzą ubezpieczenie, serwis, opony, paliwo, parking i utrata wartości. Gdy rodzina przyzwyczai się do określonego standardu, rezygnacja z niego zaczyna być odbierana jak pogorszenie sytuacji, nawet jeśli wcześniejszy wariant był wystarczający. Zobowiązanie finansowe zostaje więc wzmocnione zobowiązaniem psychologicznym.
Rosnące dochody tworzą także presję społeczną. W otoczeniu zawodowym wyższy status bywa widoczny w ubraniach, sposobie spędzania urlopu, wyborze restauracji czy organizacji czasu dzieci. Niektóre wydatki pojawiają się nie dlatego, że są potrzebne, lecz dlatego, że pomagają utrzymać przynależność do grupy. Szczególnie zdradliwe są koszty pozornie niewielkie: płatne aplikacje, dostawy, członkostwa, zajęcia i pakiety usług. Każdy z osobna wydaje się uzasadniony, lecz razem tworzą comiesięczny rachunek, z którego trudno zrezygnować.
Warto odróżnić wydatek jednorazowy od decyzji, która uruchamia cały łańcuch kolejnych kosztów. Większe mieszkanie może oznaczać droższe wyposażenie i wyższe opłaty. Dom poza miastem może wymagać dwóch samochodów, dojazdów oraz nakładów na utrzymanie. Posiadanie zwierzęcia, dziecka lub dodatkowej nieruchomości nie jest problemem samo w sobie, ale każda taka decyzja zmniejsza liczbę łatwych do odwrócenia wydatków. Swoboda finansowa maleje wtedy nie przez jedną spektakularną pomyłkę, lecz przez sumę trwałych konsekwencji.
Pomocne jest analizowanie podwyżki nie tylko przez pryzmat kwoty „na rękę”, lecz także przez pytanie: jaka część tej kwoty zostanie z nami po uwzględnieniu nowych zobowiązań? Przed zmianą standardu można sporządzić listę kosztów stałych, kosztów zależnych od użytkowania oraz wydatków wynikających z samego wyboru. Dobrą próbą jest odłożenie przewidywanej różnicy przez kilka miesięcy. Jeśli okazuje się to niemożliwe, podwyżka prawdopodobnie ma już wielu niewidocznych beneficjentów.
Największą wartość daje dochód, który zwiększa pole wyboru, a nie tylko finansuje droższy styl życia. Oznacza to świadome ustalenie granicy, przy której dodatkowe pieniądze pozostają elastyczne: mogą zasilić oszczędności, skrócić kredyt, sfinansować przerwę zawodową albo pozwolić odmówić pracy, która przestała odpowiadać. Wtedy wzrost wynagrodzenia nie zamienia się automatycznie w kolejne rachunki, lecz w realną możliwość decydowania o własnym czasie i kierunku życia.
Które wydatki jednorazowe uruchamiają kolejne koszty utrzymania?
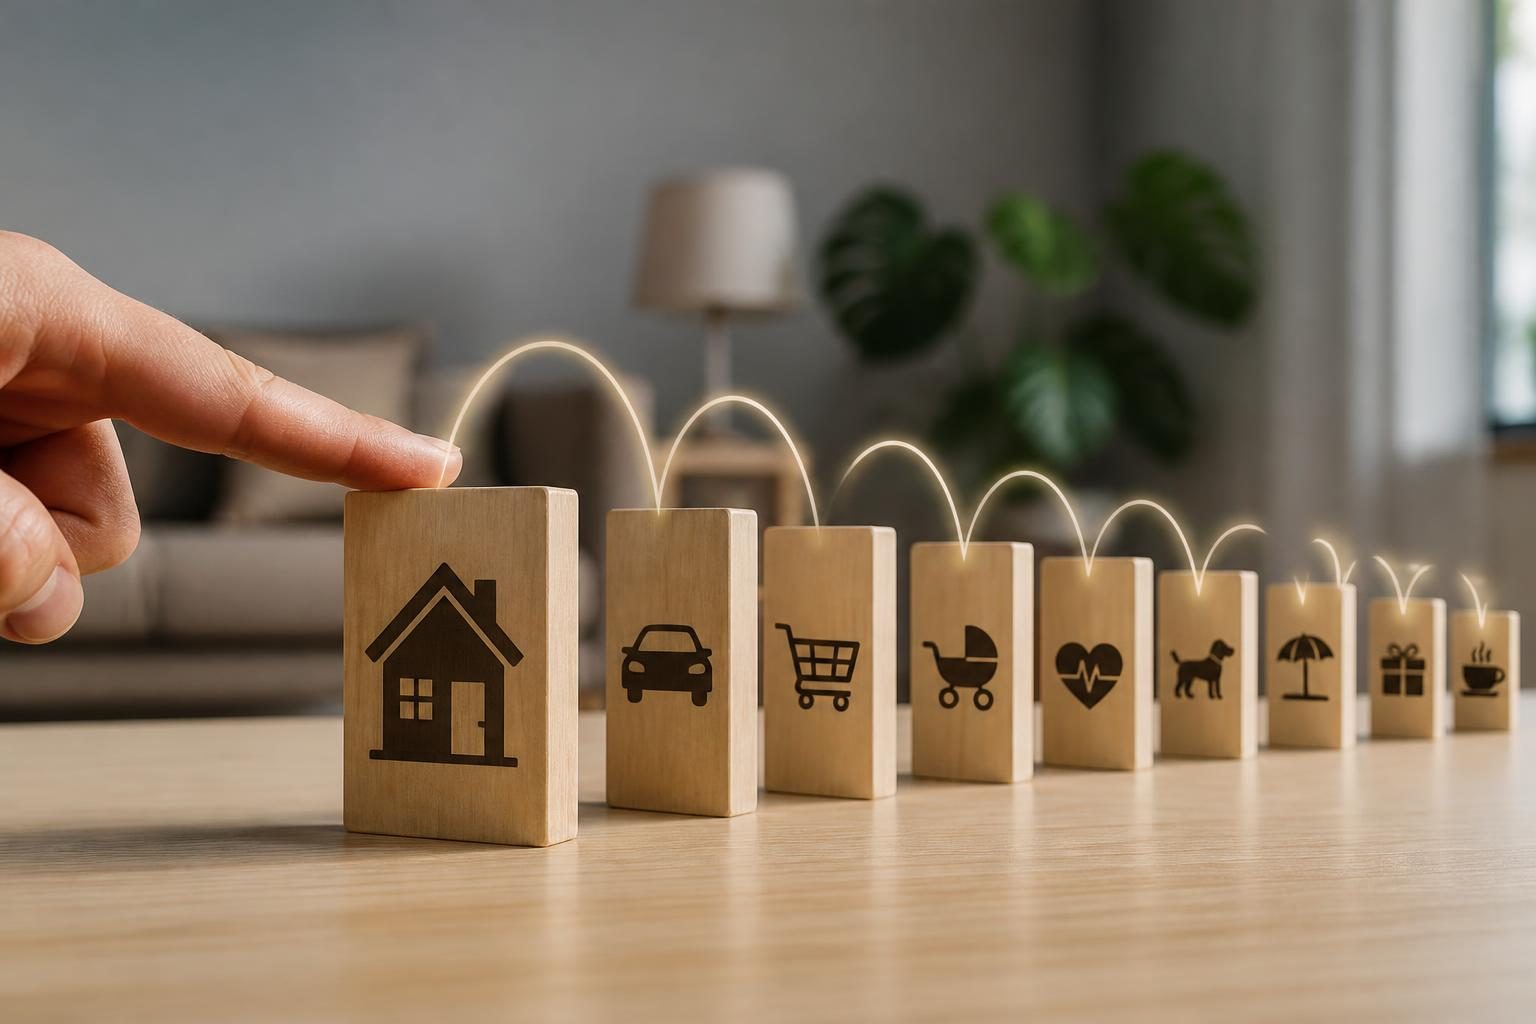
Niektóre zakupy wyglądają jak pojedyncza decyzja, lecz w praktyce otwierają cały pakiet nowych wydatków. Najłatwiej zauważyć cenę na paragonie, trudniej dostrzec koszty, które pojawią się za tydzień, miesiąc albo rok. Dlatego przed zakupem warto zadać sobie pytanie: co jeszcze będzie potrzebne, aby ta rzecz działała, pasowała do mojego życia i zachowała swoją wartość?
Dobrym przykładem jest domowy sprzęt, którego cena nie kończy rachunku. Ekspres do kawy może wymagać filtrów, środków czyszczących i regularnego serwisu. Drukarka oznacza tusze, papier oraz części eksploatacyjne. Oczyszczacz powietrza potrzebuje wymiennych filtrów, a urządzenie do pielęgnacji ogrodu — paliwa, akumulatorów lub sezonowego przechowywania. Każdy z tych kosztów z osobna wydaje się niewielki, ale suma rocznych wydatków może zaskoczyć.
Podobnie działa zakup wyposażenia sportowego. Rower może pociągnąć za sobą kask, odzież techniczną, oświetlenie, narzędzia i ubezpieczenie. Narty wymagają karnetu, transportu, serwisu oraz odpowiedniego stroju. Samochód rekreacyjny, kamper czy łódź to nie tylko cena zakupu, lecz także garażowanie, konserwacja, rejestracja i przygotowanie do sezonu. W takich przypadkach przedmiot często tworzy nowy sposób spędzania czasu, a ten sposób ma własny budżet.
Również zakup nieruchomości lub jej wyposażenia może uruchomić mniej oczywiste konsekwencje. Większa powierzchnia oznacza nie tylko więcej miejsca, lecz także więcej mebli, dekoracji, oświetlenia i środków do utrzymania porządku. Remont kuchni może wymagać nowych naczyń, sprzętów i zabudowy, a urządzenie tarasu — mebli, osłon, pokrowców oraz pielęgnacji. Czasem największym kosztem nie jest samo wyposażenie, ale presja, by konsekwentnie podnosić standard kolejnych pomieszczeń.
Wydatki jednorazowe uruchamiają także koszty zależne od częstotliwości użytkowania. Zakup biletu sezonowego, członkostwa w klubie albo zaawansowanego oprogramowania może zachęcać do regularnego korzystania, dojazdów i dokupowania dodatków. Abonamenty bywają szczególnie zdradliwe, gdy pojawiają się jako uzupełnienie większej decyzji: nowy telewizor zwiększa atrakcyjność kolejnych platform, a sprzęt do pracy twórczej może wymagać płatnych programów, chmury i aktualizacji.
Przed zakupem przydatna jest krótka lista kontrolna:
- jakie akcesoria są konieczne od razu,
- co trzeba będzie wymieniać lub odnawiać,
- czy pojawią się opłaty za przechowywanie, serwis albo ochronę,
- jak często zakup będzie generował koszty użytkowania,
- czy istnieje tańsza wersja, która daje podobną funkcję.
Warto policzyć nie tylko pierwszy rok, ale cały przewidywany okres korzystania z rzeczy. Pomaga prosty wzór: cena zakupu plus koszty uruchomienia, eksploatacji, napraw i zakończenia użytkowania, podzielone przez liczbę miesięcy. Taki rachunek nie ma zniechęcać do wydawania pieniędzy. Ma pokazać, czy kupujesz wygodę, czy również nieplanowany pakiet obowiązków.
Najlepsza decyzja nie zawsze oznacza rezygnację. Czasem wystarczy odłożyć zakup i przez kilka tygodni odkładać przewidywaną miesięczną kwotę utrzymania. Jeśli ten test nie obciąża budżetu, zakup ma większą szansę pozostać świadomym wyborem. Jeżeli natomiast już samo odkładanie wydaje się trudne, przyszłe koszty prawdopodobnie ograniczą swobodę bardziej, niż sugeruje cena na etykiecie.
 Brak produktów w koszyku.